Teslariq
Nuestra forma de mirar el riesgo
Durante años miramos préstamos entre personas que parecían sencillos y luego salían caros. Aquí contamos cómo usamos modelos de riesgo explicables para que cada decisión tenga un motivo claro y documentado.
-
Transparencia
Muchas veces firmamos un préstamo entre personas sin ver más allá del tipo de interés. Luego llegan retrasos, recargos y sorpresas. Nuestro objetivo es que tanto quien presta como quien pide sepan, desde el principio, cómo se ha calculado el nivel de riesgo y qué puede cambiar durante la vida del préstamo.
-
Prudencia responsable
En lugar de prometer resultados, preferimos revisar datos, contrastar escenarios y mostrar límites. Nuestros modelos de riesgo se entrenan con controles manuales, revisiones periódicas y pruebas comparativas que buscan reducir sesgos y errores, siempre dentro de un marco prudente.
-
IA explicable
Cuando hablamos de inteligencia artificial en crédito, la palabra clave para nosotros es explicable. Cada perfil de persona prestataria incluye motivos claros, variables relevantes y alertas documentadas, para que la plataforma pueda justificar decisiones ante personas usuarias y autoridades competentes.
-
Cumplimiento normativo
Las plataformas de préstamo entre personas operan en un entorno regulado y cambiante. Por eso alineamos nuestros procesos con normativa europea y española, revisamos avisos de supervisores y adaptamos la forma de evaluar el riesgo a nuevas guías sobre datos y tratamiento justo.
-
Equilibrio humano
Sabemos que detrás de cada número hay una persona. Nuestros modelos tienen límites y salvaguardas para evitar decisiones extremas basadas en un solo dato. Siempre dejamos espacio a revisiones humanas y a explicaciones adicionales por parte de la persona solicitante.
-
Mejora continua
No creemos en soluciones estáticas. Seguimos el comportamiento real de las carteras, comparamos previsiones con resultados y ajustamos parámetros cuando vemos desviaciones relevantes, siempre de forma documentada y trazable para la plataforma.
Prestamos con cabeza
-
Transparencia
Muchas veces firmamos un préstamo entre personas sin ver más allá del tipo de interés. Luego llegan retrasos, recargos y sorpresas. Nuestro objetivo es que tanto quien presta como quien pide sepan, desde el principio, cómo se ha calculado el nivel de riesgo y qué puede cambiar durante la vida del préstamo.
-
Prudencia responsable
En lugar de prometer resultados, preferimos revisar datos, contrastar escenarios y mostrar límites. Nuestros modelos de riesgo se entrenan con controles manuales, revisiones periódicas y pruebas comparativas que buscan reducir sesgos y errores, siempre dentro de un marco prudente.
-
IA explicable
Cuando hablamos de inteligencia artificial en crédito, la palabra clave para nosotros es explicable. Cada perfil de persona prestataria incluye motivos claros, variables relevantes y alertas documentadas, para que la plataforma pueda justificar decisiones ante personas usuarias y autoridades competentes.
-
Cumplimiento normativo
Las plataformas de préstamo entre personas operan en un entorno regulado y cambiante. Por eso alineamos nuestros procesos con normativa europea y española, revisamos avisos de supervisores y adaptamos la forma de evaluar el riesgo a nuevas guías sobre datos y tratamiento justo.
-
Equilibrio humano
Sabemos que detrás de cada número hay una persona. Nuestros modelos tienen límites y salvaguardas para evitar decisiones extremas basadas en un solo dato. Siempre dejamos espacio a revisiones humanas y a explicaciones adicionales por parte de la persona solicitante.
-
Mejora continua
No creemos en soluciones estáticas. Seguimos el comportamiento real de las carteras, comparamos previsiones con resultados y ajustamos parámetros cuando vemos desviaciones relevantes, siempre de forma documentada y trazable para la plataforma.
Nuestros principios
Cuando usamos inteligencia artificial para evaluar riesgo de crédito en préstamos entre
personas, nos guiamos por unos principios sencillos: explicar, documentar, revisar y
respetar los límites de la tecnología.
Claridad ante todo
Creemos que ninguna persona debería aceptar un nivel de riesgo que no entiende. Por eso damos prioridad a informes claros, motivos escritos y comparaciones simples frente a promesas difíciles de comprobar. La transparencia empieza por reconocer qué sabemos, qué inferimos y qué todavía no podemos medir bien.
Tecnología con oficio
La inteligencia artificial es una herramienta poderosa, pero no infalible. Diseñamos nuestros modelos con márgenes de seguridad, revisiones humanas y alertas tempranas. Preferimos ir un paso por detrás de la última moda y mantener una base estable, documentada y revisable para cada plataforma de préstamo entre personas.
Respeto y cumplimiento
Nos tomamos en serio la protección de datos, la equidad en las decisiones y el
derecho de cada persona a pedir explicaciones. Adaptamos nuestros procesos a la
normativa europea y española, y actualizamos nuestra forma de trabajar cuando
aparecen nuevas guías o criterios de supervisión relevantes.
Aprendizaje continuo
Sabemos que el comportamiento de pago cambia con el tiempo. Por eso no tratamos
nuestros modelos como algo cerrado. Comparamos previsiones con resultados reales,
recogemos comentarios de las plataformas y ajustamos parámetros con calma, siempre
recordando que past performance doesn't guarantee future results.
-
2019
Origen de la idea
Vimos cómo personas cercanas tenían problemas con préstamos entre personas por falta de información clara sobre riesgo, y decidimos dedicar nuestro trabajo a hacer ese análisis más comprensible.
-
2020
Metodología de riesgo
Definimos nuestra metodología interna para modelos de riesgo explicables, con controles manuales, pruebas retrospectivas y documentación pensada para equipos no técnicos.
-
2021
Primeras colaboraciones
Empezamos a colaborar con plataformas de préstamo entre personas en España, adaptando nuestros modelos a sus políticas y a los requisitos de transparencia de su base de personas usuarias.
-
2022
Ampliación de cobertura
Ampliamos la cobertura de nuestros modelos a nuevos segmentos de personas prestatarias y reforzamos el seguimiento continuo de carteras con indicadores comparativos claros.
-
2024
Refuerzo de controles
Integramos mejoras en explicabilidad y controles de sesgo, y ajustamos procesos a las últimas guías europeas sobre decisiones automatizadas y protección de datos.
Un equipo que prefiere revisar dos veces antes de prometer
Cuando miramos quién hay detrás de una plataforma de análisis de riesgo, queremos ver
personas con oficio, no solo palabras de moda. En este equipo nos juntamos perfiles de
riesgo tradicional, ciencia de datos y cumplimiento normativo, acostumbrados a revisar
expedientes, sentarse con auditoras y explicar modelos con paciencia. Hablamos en lenguaje
sencillo porque también somos personas usuarias de préstamo entre personas y sabemos lo que
cuesta confiar en una pantalla.
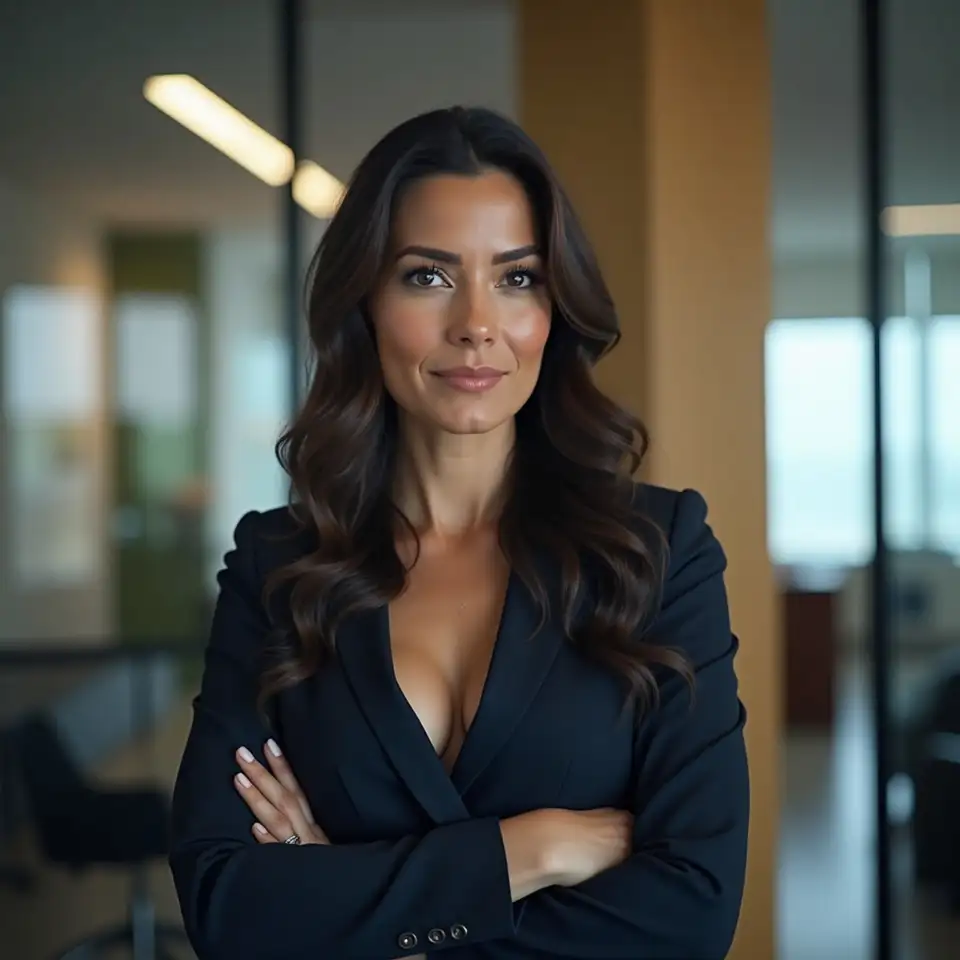
Laura Gómez Pérez Fernández
Cofundadora y responsable de riesgo de crédito
Trayectoria en riesgo
Basada en
Madrid, comunidad de Madrid
Áreas principales de conocimiento
Políticas de crédito prudente
Gobernanza y validación de modelos
Normativa de préstamo entre personas
Gestión temprana de impagos
Llevo años revisando expedientes de crédito, desde pequeñas operaciones hasta carteras completas. En esta empresa me ocupo de que los modelos de riesgo sigan reglas claras, que cada decisión tenga soporte documental y que la plataforma pueda explicar su política de crédito sin rodeos. Me gusta comparar resultados históricos con previsiones para ajustar parámetros con calma, sin prisas.
Habilidades clave en riesgo
Diseño de marcos de riesgo
Revisión detallada de carteras
Comunicación clara de criterios
Coordinación con cumplimiento
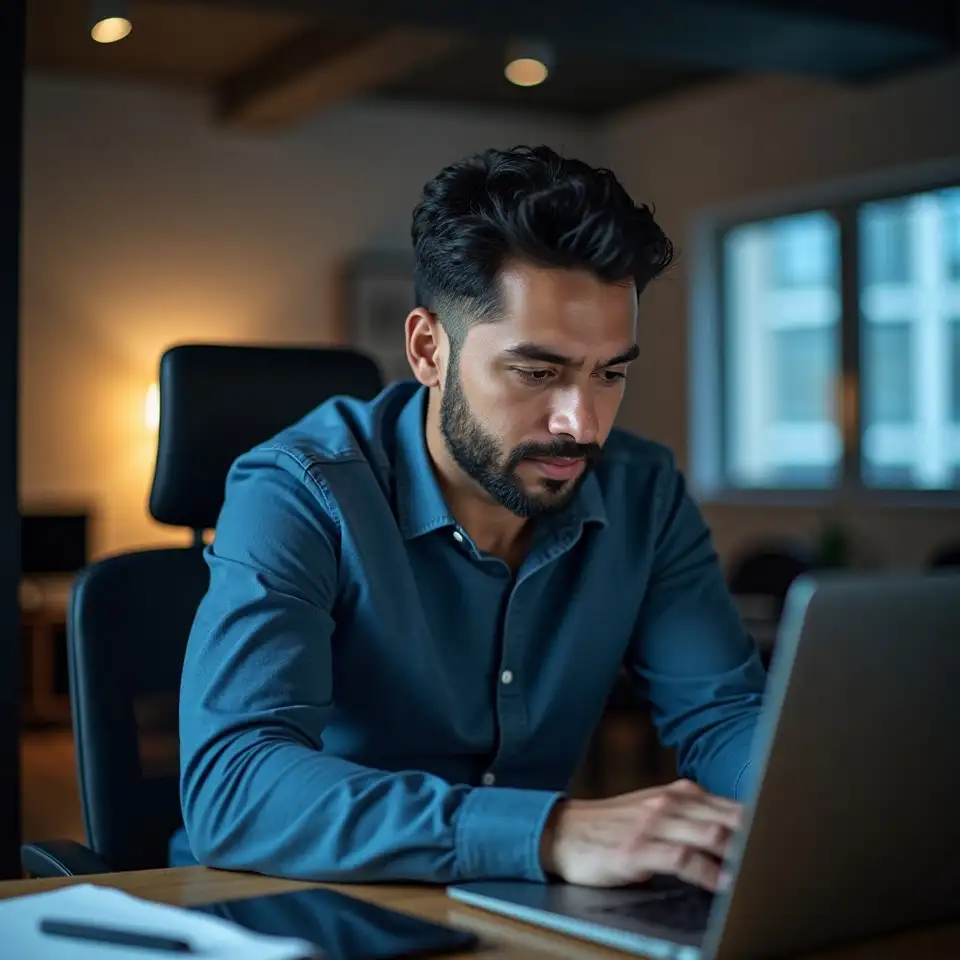
Diego Martín Ruiz Sánchez
Responsable de ciencia de datos y modelos explicables
Experiencia en datos
Ubicado en
Barcelona, Cataluña España
Especialización en ciencia de datos
Modelos de probabilidad de impago
Monitorización de carteras P2P
Análisis de sesgos y equidad
Gobierno de datos y calidad
Como científico de datos, mi trabajo consiste en traducir historiales y señales en modelos que ayuden a anticipar retrasos y tensiones de pago. Doy prioridad a la explicabilidad: prefiero un modelo algo más simple que podamos documentar y revisar con equipos no técnicos. Participo en las pruebas comparativas, en la monitorización continua y en la detección de posibles sesgos en las variables.
Habilidades clave en datos
Modelado estadístico aplicado
Explicación de algoritmos complejos
Diseño de cuadros comparativos
Documentación técnica clara
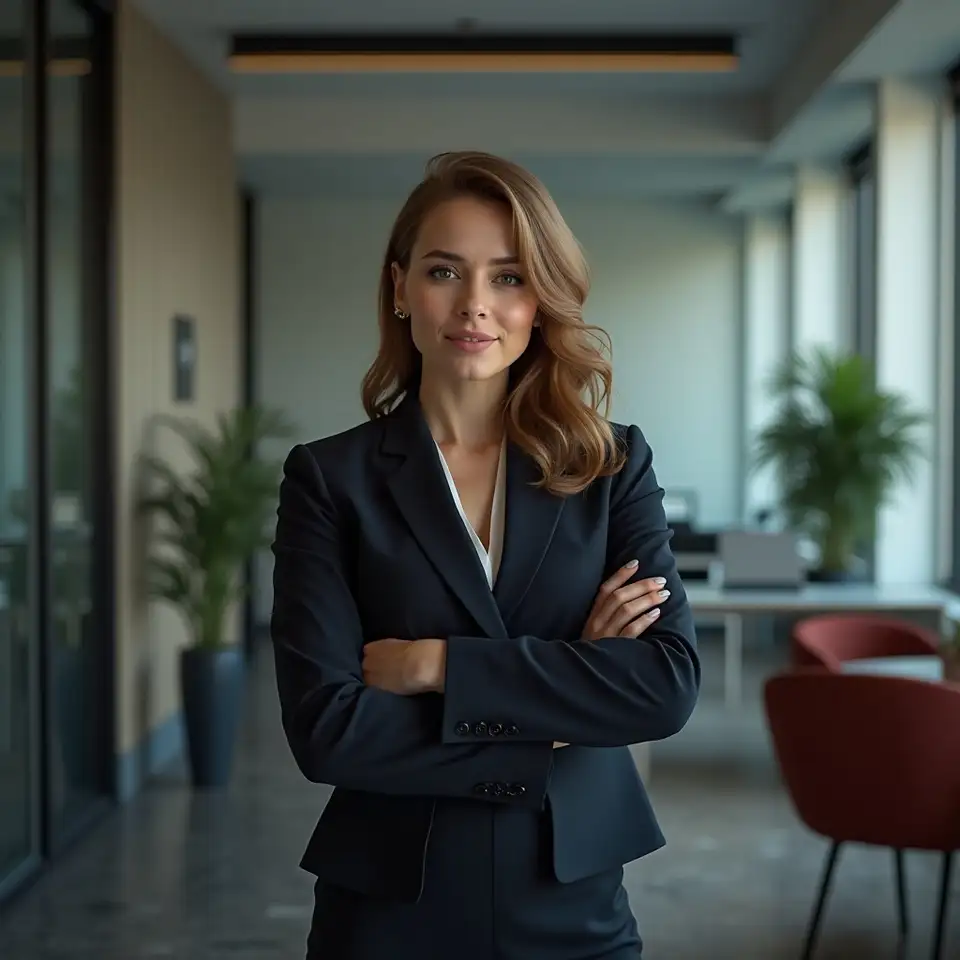
María López Ortega García
Responsable de cumplimiento y gobernanza de modelos
Trayectoria en cumplimiento
Basada en
Valencia, comunidad Valenciana
Ámbitos de cumplimiento
Cumplimiento en servicios financieros digitales
Derechos de personas usuarias
Protección y minimización de datos
Controles internos y auditoría
Vengo del mundo del cumplimiento normativo en entidades financieras. Aquí me encargo de que nuestras soluciones de riesgo encajen con las obligaciones de transparencia, protección de datos y revisión humana significativa. Trabajo codo con codo con riesgo y datos para que cada decisión automatizada tenga trazabilidad y pueda ser explicada ante auditoras o autoridades si es necesario.
Habilidades clave en cumplimiento
Interpretación de normativa europea
Redacción de políticas internas claras
Formación a equipos de producto
Relación con auditoras externas
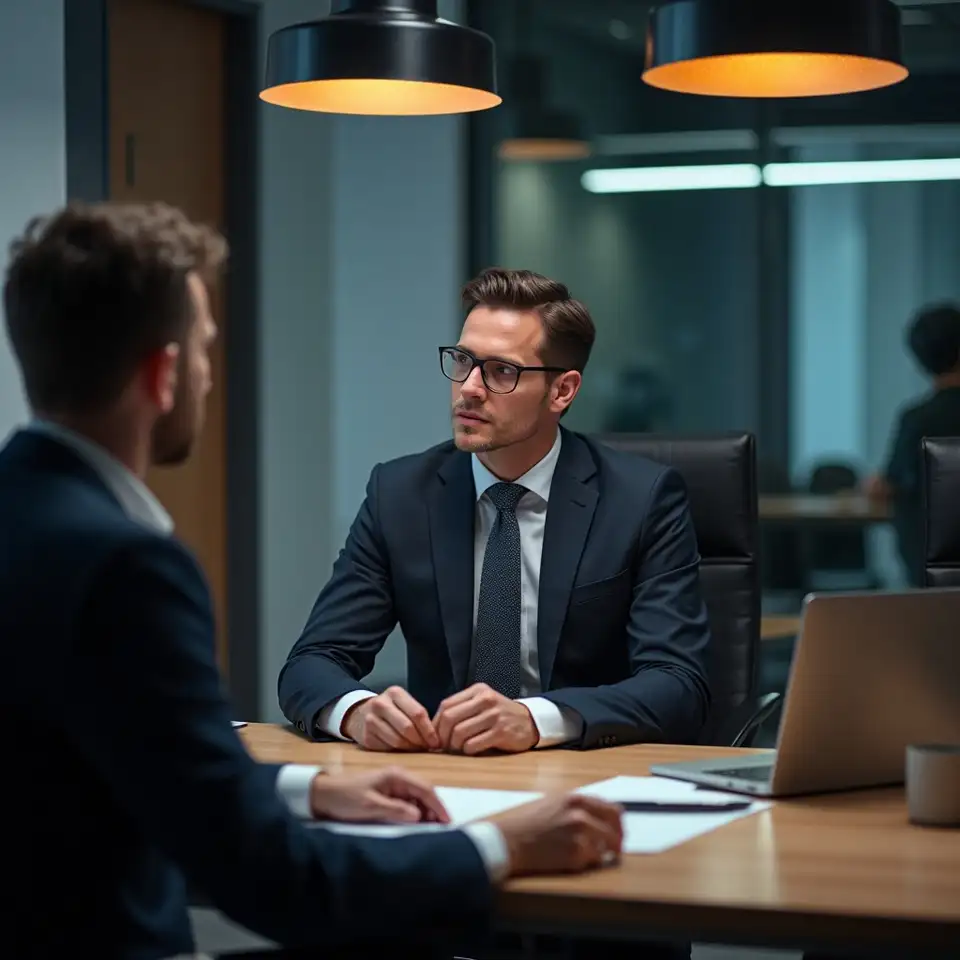
Javier Alonso Núñez Herrera
Responsable de operaciones y relación con plataformas
Experiencia en operaciones
Ubicado en
Bilbao, País Vasco España
Áreas de operaciones
Despliegue de soluciones de riesgo
Gestión de cambios y versiones
Soporte a equipos de plataforma
Seguimiento de indicadores operativos
Mi experiencia viene de operar plataformas digitales y coordinar equipos distribuidos. En esta empresa cuido que nuestra forma de trabajar con cada plataforma de préstamo entre personas sea estable, previsible y bien documentada. Me ocupo de que los cambios de modelos se planifiquen, se comuniquen con tiempo y se acompañen de comparaciones claras para los equipos de negocio y de tecnología.
Habilidades clave en operaciones
Coordinación entre áreas técnicas
Planificación de implantaciones
Documentación orientada a usuarios
Gestión de incidencias complejas
Reconocimientos que refuerzan la confianza
No buscamos trofeos, pero agradecemos cuando personas expertas reconocen un trabajo paciente, prudente y bien documentado en riesgo de crédito.
Reconocimiento a la innovación prudente en riesgo
Nos seleccionaron en un programa europeo de innovación en riesgo de crédito por nuestra forma de combinar modelos de aprendizaje automático con explicaciones simples para plataformas de préstamo entre personas y equipos de cumplimiento normativo.
2023
Programa fintech europeo
Mención en foro de análisis de crédito responsable
Un grupo de especialistas en análisis de crédito destacó nuestra metodología de validación interna, que combina pruebas retrospectivas con revisiones manuales de expedientes complejos.
2021
Invitación a red de plataformas P2P europeas
Una red de plataformas de préstamo entre personas nos invitó a compartir nuestra experiencia en modelos explicables y en comunicación clara de riesgo a personas inversoras.
2022
Referencia en informe sobre IA responsable en finanzas
Un observatorio independiente de tecnología responsable citó nuestro enfoque de controles y límites humanos como ejemplo de uso prudente de inteligencia artificial en finanzas.
2024
Nuestra forma de hablar de inteligencia artificial, riesgo de crédito y responsabilidad
Durante mucho tiempo confiamos en informes de riesgo que nadie entendía del todo. En
esta empresa decidimos que cada cifra debía tener un porqué que cupiera en una frase
sencilla. Preferimos modelos algo más modestos, pero explicables, a promesas difíciles
de comprobar. Sabemos que los resultados pueden cambiar con el tiempo y que ningún
modelo acierta siempre, por eso dejamos claro qué puede hacer nuestra tecnología y qué
no. Esa honestidad, aunque a veces incomode, es la base de la relación que queremos
mantener con plataformas de préstamo entre personas.
Aprendimos a desconfiar
Aprendimos a desconfiar de los atajos en riesgo de crédito.
Cada vez que alguien nos prometía una solución perfecta,
acabábamos revisando operaciones complejas durante semanas.
Por eso aquí preferimos hablar de procesos, controles y
límites. La inteligencia artificial nos ayuda a ver
patrones, pero la decisión final se apoya en políticas
claras y documentación que cualquier persona del equipo
puede revisar con calma.
Laura Gómez Pérez
Cofundadora y responsable de riesgo
Venimos del lado usuario
Venimos del lado usuario, de personas que prestan y piden en
plataformas de préstamo entre personas y quieren entender
qué puede fallar. Nuestro compromiso es ayudar a que cada
plataforma explique, con palabras simples, por qué un
préstamo se aprueba, se rechaza o se vigila de cerca. Si una
decisión no se puede explicar sin jerga técnica, preferimos
revisarla antes de que llegue a la pantalla.
Laura Gómez Pérez
Cofundadora y responsable de riesgo
Aceptamos la incertidumbreAceptamos la incertidumbre como parte natural del crédito. Un modelo puede reducir errores, pero no eliminarlos. Por eso diseñamos nuestro sistema para que muestre márgenes, escenarios y alertas tempranas, en lugar de una única cifra rotunda. Resultados may vary y esa frase, lejos de asustar, nos recuerda que la vigilancia continua es tan importante como el cálculo inicial.
Laura Gómez Pérez
Cofundadora y responsable de riesgo
Explicabilidad y confianza
Nos preocupa la confianzaNos preocupa la confianza entre personas que prestan y personas que reciben el préstamo. Si el análisis de riesgo parece una caja negra, esa confianza se resiente. Nuestro trabajo diario consiste en traducir algoritmos a razones comprensibles, registrar esas razones y facilitar que la plataforma pueda responder con calma cuando alguien pregunta por qué su solicitud tiene cierto nivel de riesgo.
Laura Gómez Pérez
Cofundadora y responsable de riesgo
Sabemos que la normativaSabemos que la normativa cambia y que las autoridades revisan con detalle cómo se toman decisiones automatizadas. Por eso documentamos cada paso de nuestros modelos, desde las variables que usamos hasta las pruebas de sesgo. No prometemos que nunca habrá revisiones externas, pero sí que la plataforma tendrá una base sólida para explicar su forma de evaluar el riesgo de crédito.
Defendemos un equilibrioDefendemos un equilibrio sencillo. Dejamos que la inteligencia artificial haga el trabajo pesado de analizar historiales, patrones y señales tempranas, pero reservamos a las personas los casos dudosos, las excepciones y las decisiones con mayor impacto. Esa combinación nos parece más realista que delegarlo todo en un algoritmo que, por muy sofisticado que sea, no conoce el contexto completo.
Miramos más allá
Miramos más allá de la aprobación inicial del préstamo. Nos
interesa cómo evoluciona el comportamiento de pago, qué
señales anticipan tensiones y cómo se puede avisar con
tiempo a la plataforma. Así construimos modelos que no solo
clasifican hoy, sino que ayudan a planificar políticas de
riesgo a varios años vista, siempre con margen para corregir
el rumbo cuando los datos cambian.
Laura Gómez Pérez
Cofundadora y responsable de riesgo
Limitaciones y honestidad
Preferimos decir noPreferimos decir no a un caso que no podemos analizar bien antes que prometer una evaluación precisa. Hay segmentos, datos o contextos donde nuestros modelos todavía no ofrecen suficiente información. En esos casos recomendamos cautela y más revisión humana. Past performance doesn't guarantee future results, y reconocerlo abiertamente es parte de nuestra cultura interna.